

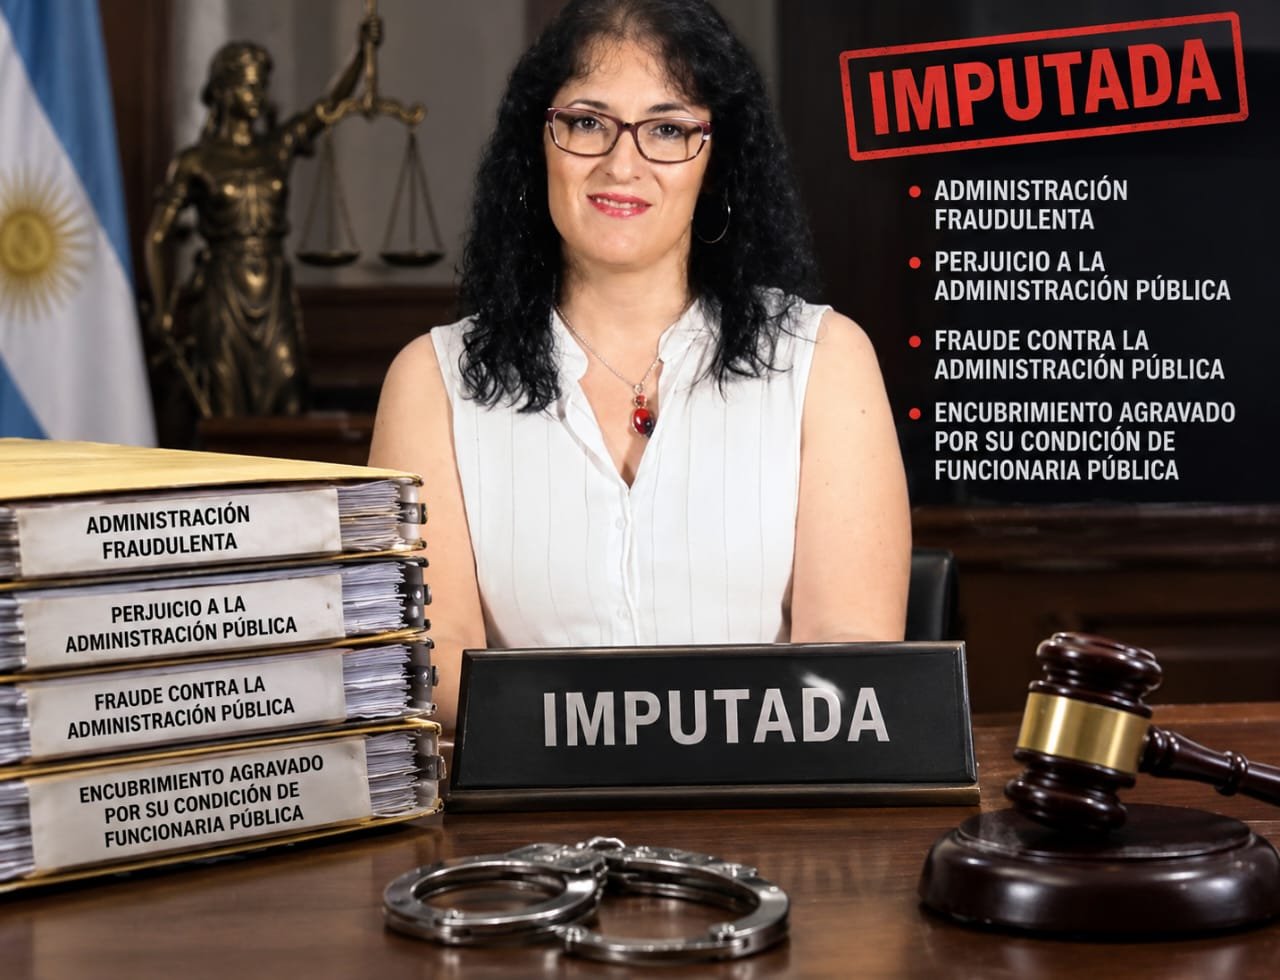
La Fiscalía le atribuye presuntas omisiones en los controles administrativos y una participación activa en maniobras destinadas, según la acusación, a ocultar o encubrir irregularidades. El perjuicio patrimonial estimado provisoriamente asciende a unos $ 24.500.000 (Veinticuatro millones quinientos mil pesos) actualizado a valores de junio de 2025. Documento exclusivo de La Imprenta.
LA ACUSACIÓN
El Ministerio Público de la Acusación, correspondiente a la 2ª Circunscripción Judicial de Rosario, formuló el 5 de agosto de 2026, una imputación contra María Soledad Albiero, quien se desempeñó como directora de Hacienda de la Municipalidad de Cañada de Gómez.
De acuerdo con el acta de audiencia imputativa, la Fiscalía sostiene como hipótesis de investigación que, durante el período comprendido entre 2006 y 2023, Albiero habría incumplido deliberadamente obligaciones vinculadas con sus funciones y que esas conductas habrían contribuido a ocasionar un perjuicio económico al patrimonio municipal.
La acusación, no se limita a señalar una eventual falta de controles. También atribuye a la exfuncionaria una presunta participación en maniobras destinadas a ocultar o encubrir irregularidades administrativas y patrimoniales.
¿CÓMO SE HABRÍAN PRODUCIDO LAS IRREGULARIDADES?
Según la hipótesis fiscal consignada en el acta, entre las conductas atribuidas se encuentran la presunta falta de control sobre expedientes correspondientes a anticipos de gastos y tarjetas corporativas, la validación de rendiciones que no cumplirían con la normativa y la falta de impulso para recuperar fondos cuando correspondía.
La Fiscalía también señala que se habrían aceptado devoluciones realizadas varios años después y por valores históricos, sin actualización, además de la presunta falta de denuncia de hechos que podrían haber sido considerados ilícitos.
Otro de los puntos señalados en la imputación es la presunta utilización de partidas contables que, según la acusación, habrían servido para ocultar la verdadera naturaleza de determinados gastos.
¿DÓNDE Y CUÁNDO?
Los hechos investigados abarcan, según el acta, un período que se extiende desde 2006 hasta 2023 y están relacionados con el funcionamiento administrativo y financiero de la Municipalidad de Cañada de Gómez.
La audiencia imputativa fue realizada el 5 de agosto de 2026, en el ámbito del Ministerio Público de la Acusación de la 2ª Circunscripción Judicial de Rosario.
¿POR QUÉ LA FISCALÍA ATRIBUYE RESPONSABILIDAD A ALBIERO?
La acusación se fundamenta, entre otros aspectos, en las funciones que tenía la Dirección de Hacienda. El documento señala que esa dependencia tenía responsabilidades relacionadas con el control presupuestario, la fiscalización de anticipos y fondos, la verificación de rendiciones, el control de gastos efectuados mediante tarjetas corporativas y el archivo final de los expedientes.
A partir de esas funciones, la Fiscalía sostiene que Albiero tenía un deber específico de control y que, según su hipótesis, ese deber habría sido incumplido.
EL PRESUNTO PERJUICIO ECONÓMICO
Uno de los aspectos centrales de la imputación es el monto del perjuicio patrimonial que la Fiscalía calcula provisoriamente en $ 24.500.000.
El documento aclara que esa cifra fue calculada utilizando valores actualizados mediante el Índice de Precios al Consumidor (IPC) hasta junio de 2025.
Se trata, de acuerdo con el propio documento, de una estimación inicial dentro de la investigación y no de una condena ni de un monto establecido judicialmente en forma definitiva.
¿QUÉ DELITOS SE LE ATRIBUYEN?
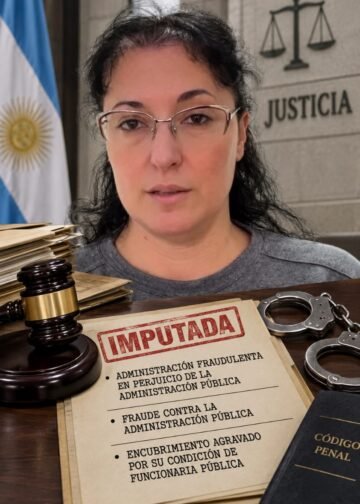
La calificación legal provisoria mencionada en el acta comprende:
- Administración fraudulenta en perjuicio de la administración pública.
- Fraude contra la administración pública.
- Encubrimiento agravado por su condición de funcionaria pública.
- La Fiscalía aclara que se trata de la calificación legal provisoria correspondiente a la etapa de imputación.
¿CON QUÉ PRUEBAS CUENTA LA ACUSACIÓN?
Entre los elementos mencionados por la Fiscalía figuran la denuncia presentada por el intendente Matías Chale, su posterior ampliación, el decreto que ordenó la información sumaria, el sumario administrativo municipal, informes técnicos, testimonios de funcionarios municipales, expedientes relacionados con anticipos de gastos, documentación vinculada con tarjetas corporativas e informes económicos sobre el presunto perjuicio.
También se incorporó documentación digital mediante un pendrive.
EL ANTECEDENTE ADMINISTRATIVO
La investigación penal tiene además como antecedente un procedimiento administrativo. Según el documento, se instruyó un sumario, se elaboró un informe técnico y se formularon cargos administrativos.
Finalmente, se habría aplicado a Albiero una sanción administrativa de cesantía, circunstancia que la Fiscalía incorpora como antecedente dentro de la investigación penal.
¿PARA QUÉ SE REALIZÓ LA AUDIENCIA IMPUTATIVA?
La audiencia imputativa constituye la instancia procesal mediante la cual la Fiscalía comunica formalmente a una persona qué hechos le atribuye y bajo qué calificación legal los investiga.
Por lo tanto, la imputación no determina por sí misma la culpabilidad de la persona investigada. A partir de esta etapa continúa el proceso de investigación, en el que las partes pueden producir y discutir pruebas. Eventualmente, si el caso llegara a juicio, correspondería a un tribunal determinar si los hechos atribuidos fueron probados y si existe responsabilidad penal.
En consecuencia, los hechos descriptos en esta nota deben entenderse como parte de la hipótesis acusatoria sostenida por la Fiscalía en el acta de audiencia imputativa y no como hechos judicialmente acreditados mediante una sentencia firme.