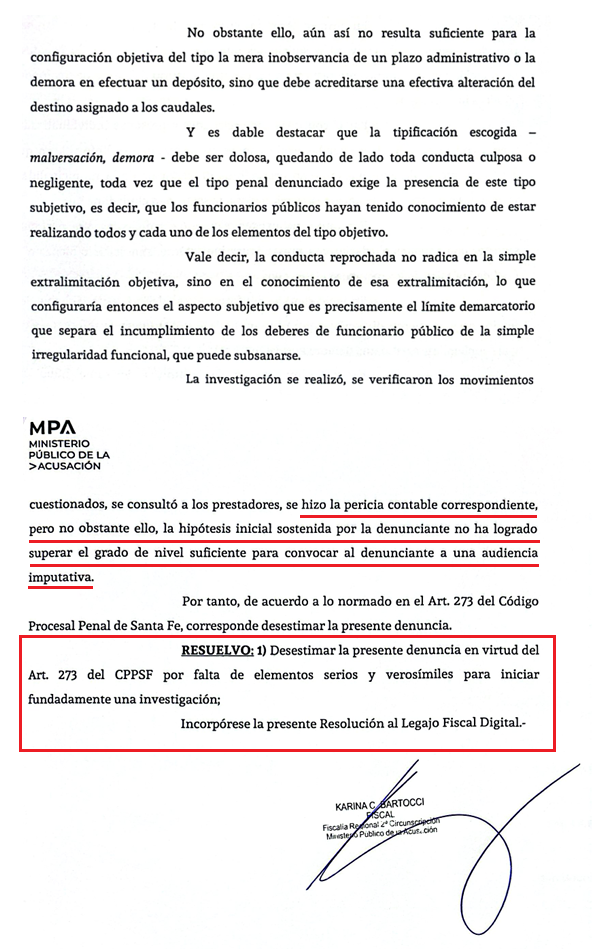


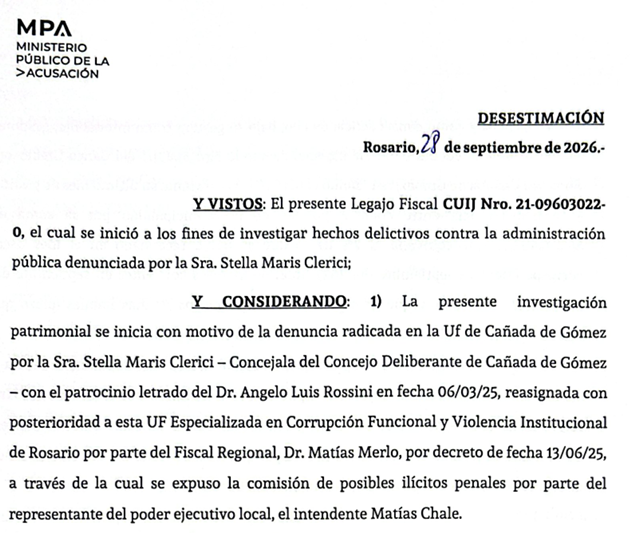
La denuncia radicada, el 6 de marzo de 2025, en la Fiscalía de Cañada de Gómez, por la edil perteneciente al bloque Trabajando por Cañada, Stella Maris Clerici del Concejo Deliberante de nuestra ciudad, patrocinada por el Dr. Angelo Luis Rossini, reasignada luego a la Unidad Fiscal Especializada en Corrupción Funcional y Violencia Institucional de Rosario por parte del Fiscal Regional, Dr. Matías Merlo, a través de la cual se expuso la comisión de posibles ilícitos penales por parte del representante del poder ejecutivo local, el intendente Matías Chale. La denuncia cuestionaba el manejo de los fondos creados mediante la Ordenanza Municipal N.º 10.330/23, denominada Fondo de Fortalecimiento de la Seguridad Ciudadana, y fue desestimada este lunes 28 de septiembre, por falta de elementos serios y verosímiles para iniciar fundadamente una investigación.
La ordenanza establecía que debía destinarse al fondo el 2% de los ingresos corrientes del Municipio, mediante depósitos en una cuenta bancaria especial, para financiar equipamiento, infraestructura y otras acciones vinculadas con la seguridad ciudadana.
Clerici sostuvo que durante su gestión como intendenta se había abierto la cuenta especial y realizado el correspondiente depósito. Según su denuncia, después de la asunción de Matías Chale como intendente, en diciembre de 2023, no se habría cumplido con los depósitos dentro de los plazos establecidos por la ordenanza.
Además, señaló que en los movimientos de la cuenta aparecían transferencias a distintas personas y empresas cuya identidad o finalidad, según planteó inicialmente, no estaba clara. Por ese motivo pidió que se investigara si el dinero del Fondo de Seguridad podía estar siendo utilizado para otros fines o si eventualmente se estaban sustrayendo fondos municipales.
¿QUÉ DENUNCIABA LA EXINTEDENTE STELLA CLERICI?
La denuncia tenía, fundamentalmente, dos aspectos:
- Demoras en el depósito del dinero del Fondo de Seguridad.
Clerici sostenía que la Municipalidad no estaba depositando el 2% de los ingresos corrientes dentro de los plazos previstos por la Ordenanza 10.330.
- Posible utilización de los fondos para otros fines.
A partir de determinados movimientos de la cuenta bancaria, planteó que podía existir la posibilidad de que dinero destinado al Fondo de Seguridad estuviera siendo utilizado para finalidades diferentes a las previstas por la ordenanza, e incluso planteó que debía investigarse si alguien podía estar sustrayendo dinero de las arcas municipales.
Es importante distinguir esto: la denuncia planteaba una hipótesis que debía ser investigada; la resolución posterior de la Fiscalía concluye que la investigación no logró reunir elementos suficientes para corroborarla.
¿QUÉ HIZO LA FISCALÍA?
La Fiscalía realizó distintas medidas de investigación:
Solicitó información a las personas y empresas que aparecían vinculadas a los movimientos de la cuenta.
Se levantó el secreto bancario, fiscal, bursátil y financiero para analizar los movimientos de la cuenta.
Se requirió a la Municipalidad documentación respaldatoria de los pagos realizados.
El Banco Credicoop aportó los movimientos de la cuenta.
Se realizó una pericia contable oficial.
Se analizaron los comprobantes de las compras y contrataciones realizadas con dinero de la cuenta.
Se verificó si los gastos tenían relación con la finalidad del Fondo de Fortalecimiento de la Seguridad Ciudadana.
El perito oficial Federico Pinto concluyó que los importes efectivamente depositados coincidían con los montos que correspondía transferir al fondo, aunque constató que existieron demoras respecto de los plazos establecidos por la Ordenanza 10.330/23.
Asimismo, respecto de las empresas y personas cuestionadas, la Fiscalía señala que brindaron explicaciones y que se encontraban vinculadas con prestaciones y servicios relacionados con la seguridad ciudadana.
El análisis de las actas del Consejo de Seguridad Ciudadana también determinó que las adquisiciones habían sido sometidas a consideración de ese organismo y habían recibido opinión favorable para ser financiadas mediante el fondo.
¿QUE RESOLVIÓ LA FISCALÍA?
La Fiscalía consideró que no se reunieron elementos suficientes para confirmar que los fondos hubieran tenido un destino diferente al establecido.
La pericia contable determinó que los montos depositados coincidían con los que correspondía depositar. Lo que sí se constató fue que algunos depósitos fueron realizados fuera de los plazos previstos por la ordenanza.
La resolución sostiene que esa demora, por sí sola, no configura malversación, porque para que existiera ese delito debía acreditarse que los fondos habían sido efectivamente desviados de su destino y, además, que existiera una conducta dolosa.
En consecuencia, la Fiscalía entendió que la investigación no permitió demostrar una utilización indebida de los fondos ni prestaciones inexistentes o simuladas.
La fiscal resolvió: “DESESTIMAR LA PRESENTE DENUNCIA” fundándose en el artículo 273 del Código Procesal Penal de Santa Fe y en la consideración de que no existían elementos serios y verosímiles suficientes para iniciar fundadamente una investigación.
En términos sencillos: la Fiscalía investigó la denuncia, constató que hubo demoras en algunos depósitos, pero no encontró elementos suficientes para sostener que el dinero del Fondo de Seguridad hubiera sido desviado o utilizado para una finalidad distinta de la prevista. Por eso decidió desestimar la denuncia.